ESG- und Nachhaltigkeitsberatung für den Mittelstand.
Die Omnibus-Richtlinie hat 2026 neu verteilt, wer berichten muss – und die meisten CSRD-Ratgeber im Netz sind damit veraltet. Unsere ESG-Beratung beginnt deshalb beim Rechtsstand: Scope-Check nach den neuen Schwellen, doppelte Wesentlichkeitsanalyse nach ESRS 1, VSME-Bericht oder vollständiger Nachhaltigkeitsbericht – mit eigener Software, zu Mittelstandskonditionen.
Nachhaltigkeitsberichterstattung: Was sich 2026 geändert hat.
Wer heute nach CSRD-Beratung sucht, findet überwiegend Texte aus 2024 – geschrieben für Schwellen, die nicht mehr gelten. Die Omnibus-Richtlinie (EU) 2026/470 ist am 18. März 2026 in Kraft getreten und hat die Pflichten neu geschnitten. Vier Punkte entscheiden jetzt.
Berichtspflichtig bleibt, wer im Schnitt mehr als 1.000 Mitarbeitende hat und zugleich mehr als 450 Mio. Euro Nettoumsatz erzielt – beide Kriterien zusammen. Nicht-EU-Konzerne fallen über eine EU-Nettoumsatzschwelle von 450 Mio. Euro hinein.
Die Stop-the-clock-Richtlinie (EU) 2025/794 hat die zweite und dritte Welle um zwei Jahre verschoben. Wer die neuen Schwellen erfüllt, berichtet erstmals 2028 – über das Geschäftsjahr 2027.
Die frühere dritte Welle ist aus der Berichtspflicht gestrichen. Für KMU bleibt der freiwillige VSME-Standard – und der Druck von Banken und Großkunden, die weiterhin Daten anfragen.
Den delegierten Rechtsakt zu den überarbeiteten ESRS hat die Kommission am 3. Juli 2026 angenommen. Verpflichtend gelten sie für Geschäftsjahre, die am 1. Januar 2027 beginnen; die vorzeitige Anwendung für 2026 hängt an der rechtzeitigen Veröffentlichung im Amtsblatt.
Die Mitgliedstaaten müssen die Richtlinie bis zum 19. März 2027 umsetzen. Bis dahin entscheidet nationales Recht, wann Welle-1-Unternehmen unterhalb der neuen Schwellen aus der Pflicht fallen – genau die Frage, die wir im Scope-Check zuerst klären.
ESG-Beratung in fünf Bausteinen.
Kein Konzernprojekt, keine Folienschlacht: Jeder Baustein endet mit einem Dokument, das Sie behalten – einzeln oder als Paket beauftragbar.
Importiert Ihr Unternehmen Eisen und Stahl, Aluminium, Zement, Düngemittel, Strom oder Wasserstoff, kommt der CO2-Grenzausgleich hinzu – dafür gibt es unsere CBAM-Beratung. Umfang, Zeitplan und Preis erhalten Sie vorab schriftlich, als Festpreisangebot innerhalb von 48 Stunden.
Die doppelte Wesentlichkeitsanalyse, sauber dokumentiert.
Nach ESRS 1 (Delegierte Verordnung (EU) 2023/2772, Kapitel 3) ist ein Nachhaltigkeitsthema wesentlich, wenn es aus der Auswirkungsperspektive wesentlich ist, aus der finanziellen Perspektive – oder aus beiden. Die Auswirkungsperspektive blickt nach außen: tatsächliche oder potenzielle, positive oder negative Auswirkungen auf Mensch und Umwelt, im eigenen Geschäft und entlang der Wertschöpfungskette, kurz-, mittel- und langfristig. Die finanzielle Perspektive blickt nach innen: Risiken und Chancen für Finanzlage, Ergebnis, Cashflows, Kapitalkosten und Kapitalzugang.
Eine Perspektive genügt: Ein Thema fliegt nicht aus dem Bericht, nur weil es kurzfristig keine Zahl im Abschluss bewegt. Genau hier scheitern viele Analysen – als Workshop-Poster angelegt statt als belastbares Register von Auswirkungen, Risiken und Chancen, das einer Prüfung standhält.
Die Wesentlichkeitsanalyse ist nach CSRD der Ausgangspunkt des gesamten Berichts – sie entscheidet, welche Datenpunkte Sie überhaupt erheben müssen. Wir führen sie in wenigen Wochen durch: Themen-Longlist, Bewertung mit Fachbereichen und Stakeholdern, am Ende ein dokumentiertes IRO-Register samt Wesentlichkeitsmatrix. Dasselbe Verfahren trägt auch freiwillige Berichte.
Wer muss wann berichten?
| Unternehmen | Lage seit Omnibus I | Erster Bericht |
|---|---|---|
| Über beiden Schwellen: mehr als 1.000 Mitarbeitende und mehr als 450 Mio. Euro Nettoumsatz | CSRD-berichtspflichtig, Bericht nach ESRS | 2028 über das Geschäftsjahr 2027 |
| Welle-1-Unternehmen unterhalb der neuen Schwellen | haben für 2024 und 2025 berichtet; fallen mit der nationalen Umsetzung aus der Pflicht | Übergang je Mitgliedstaat |
| Kapitalmarktorientierte KMU (frühere Welle 3) | keine Berichtspflicht mehr | entfällt – freiwillig nach VSME |
| KMU und Zulieferer außerhalb der Pflicht | freiwillig; Banken und Großkunden fragen dennoch Daten an – der VSME-Standard soll als Deckel begrenzen, was abgefragt wird | jederzeit möglich |
Stand 31. Oktober 2026. Rechtsgrundlagen: Richtlinie (EU) 2026/470 (Omnibus I, in Kraft seit 18. März 2026, Umsetzung bis 19. März 2027) und Richtlinie (EU) 2025/794 (Stop-the-clock).
Nachhaltigkeitsberatung mit eigener Plattform.
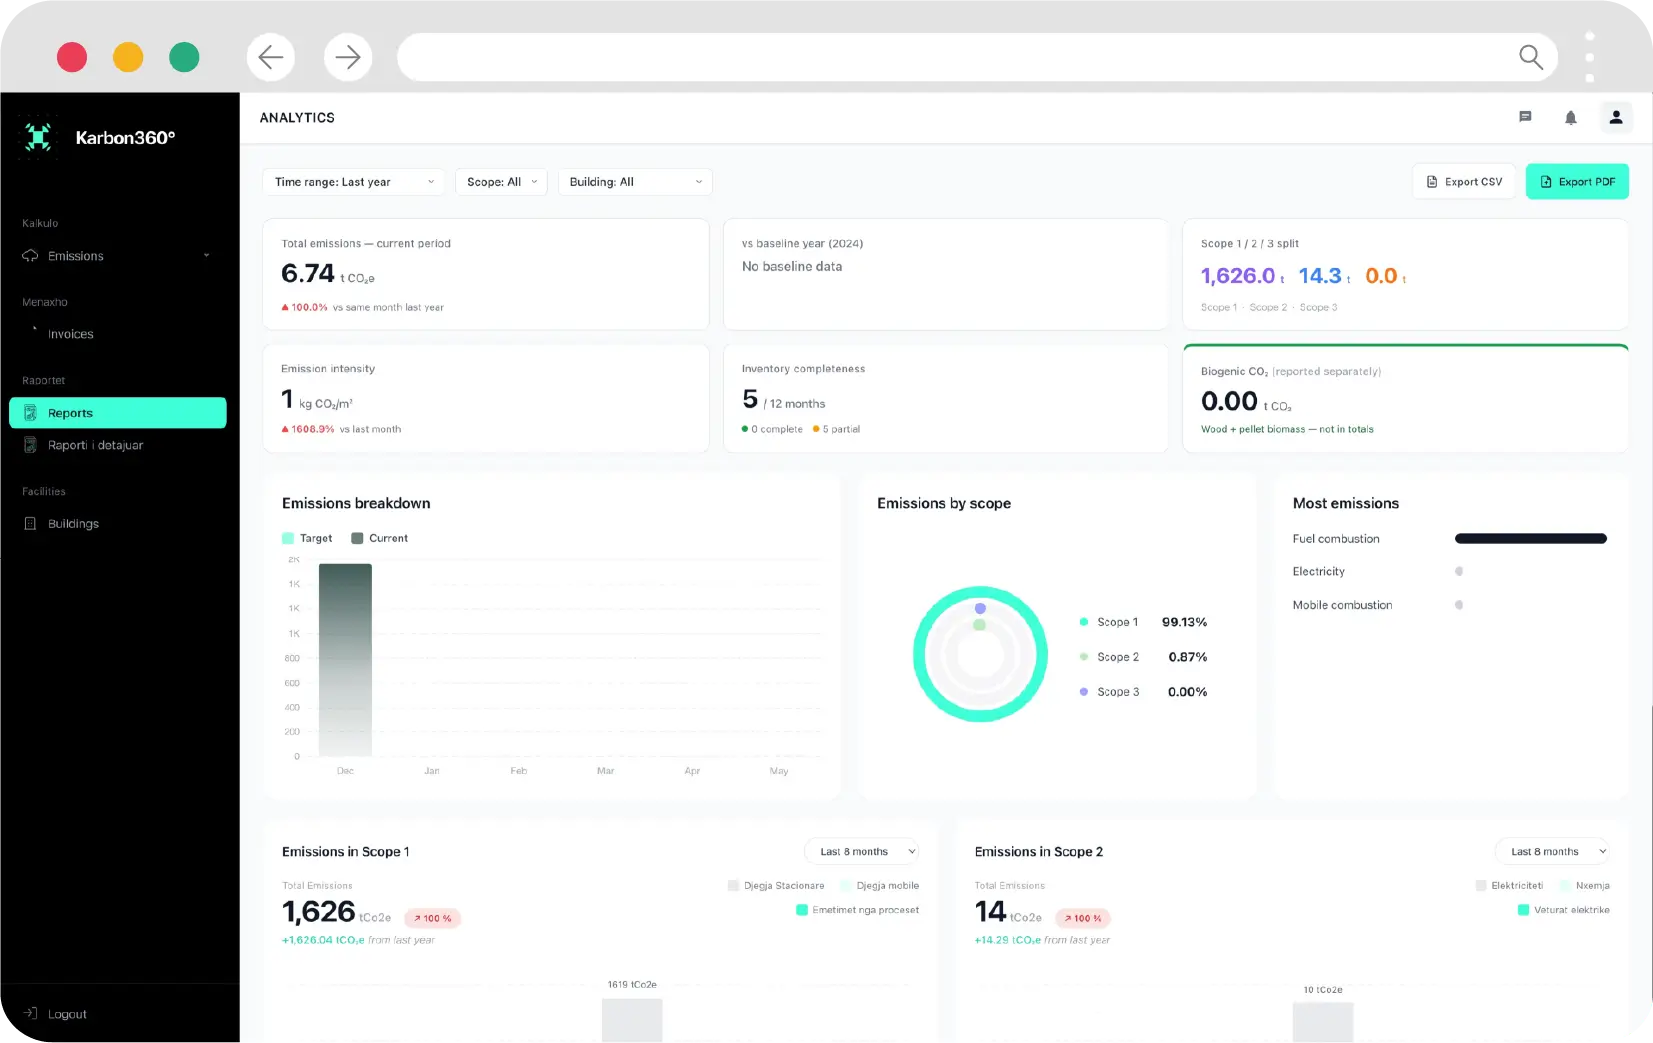
Wir trennen nicht zwischen Beratung und Werkzeug: Datenerhebung, Emissionsfaktoren und Berichtsentwürfe laufen über Karbon360°, unsere eigene ClimateTech-Plattform. Statt einer Excel-Wüste entsteht ein Datenbestand, der im nächsten Berichtsjahr wiederverwendbar ist und gegenüber Bank, Kunde und Prüfer belegbar bleibt.
Gerechnet wird nach dem GHG Protocol, über Scope 1, 2 und 3, mit länderspezifischen Emissionsfaktoren statt regionaler Durchschnitte. Mehr zur Plattform: karbon360.tech.
Karbon360°
Karbon360° wandelt Energie- und Geschäftsdaten in strukturierte Treibhausgas-Inventare – Scope 1, 2 und 3 nach GHG Protocol, exportfertig für Nachhaltigkeitsbericht, Bankfragebogen und Kundenanfrage.
Die Frage ist 2026 nicht mehr nur, ob Sie berichten müssen – sondern was Banken und Kunden sehen wollen, bevor sie unterschreiben.
Frequently asked.
Gilt die CSRD nach dem Omnibus noch für unser Unternehmen?
Was ist eine doppelte Wesentlichkeitsanalyse?
Was ist der VSME-Standard – und reicht er unseren Kunden?
Was kostet eine ESG-Beratung?
Können wir unseren Nachhaltigkeitsbericht komplett erstellen lassen?
Ab wann gelten die vereinfachten ESRS?
Klarheit über Ihre Berichtspflichten – in einem Gespräch.
Schildern Sie uns kurz Größe, Märkte und die Anfragen, die bei Ihnen auflaufen. Sie erhalten eine ehrliche Einschätzung Ihres CSRD-Status und innerhalb von 48 Stunden ein schriftliches Festpreisangebot.